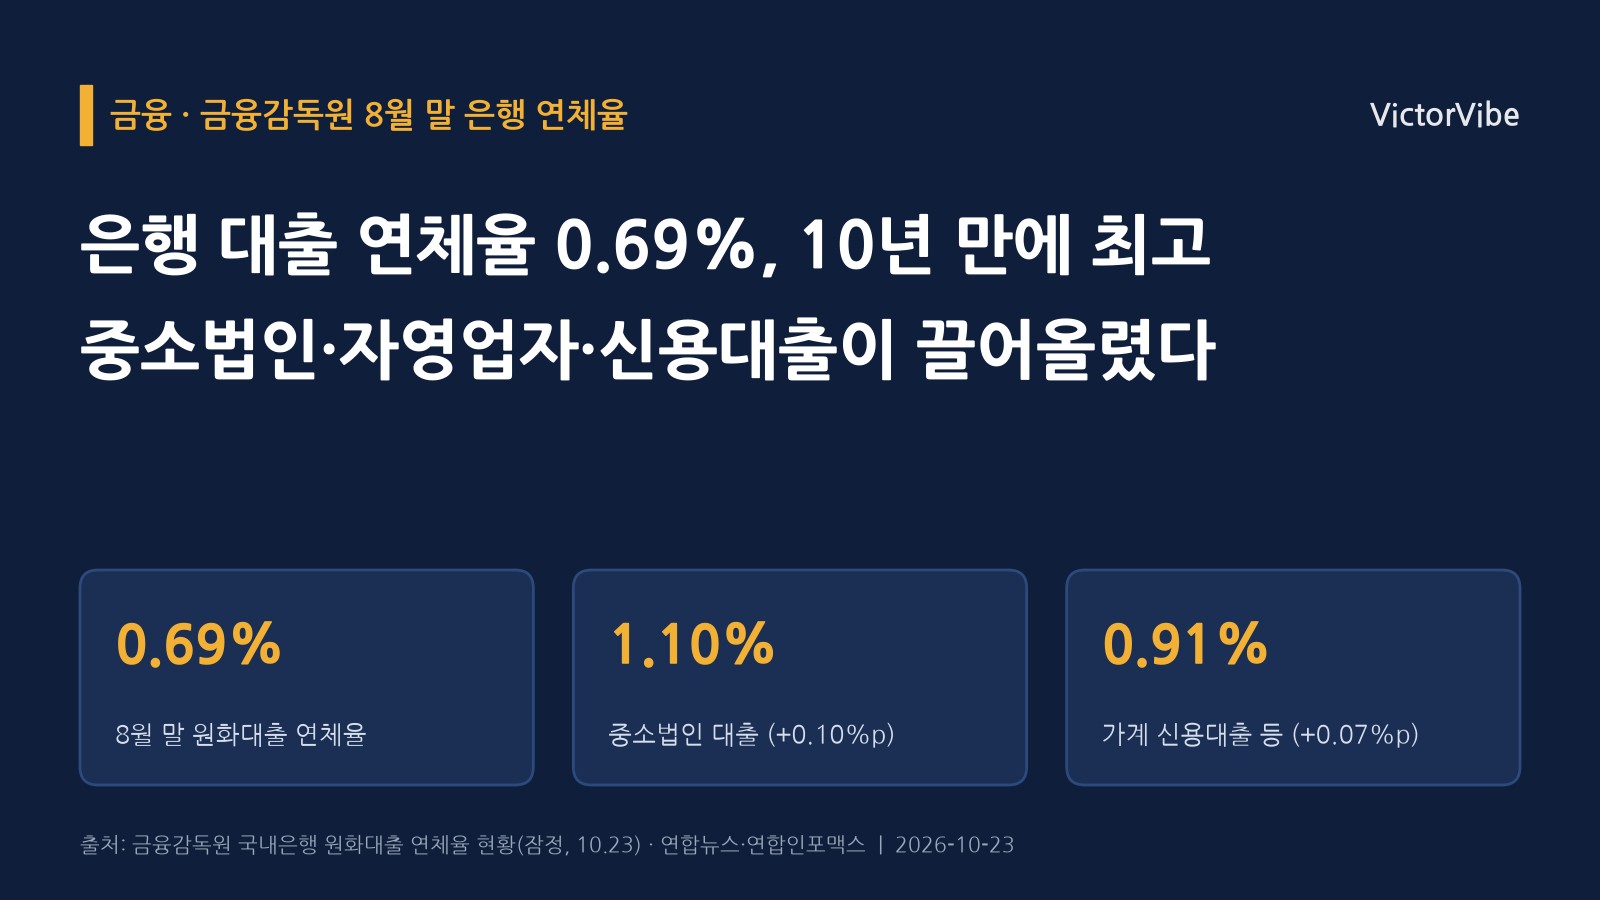
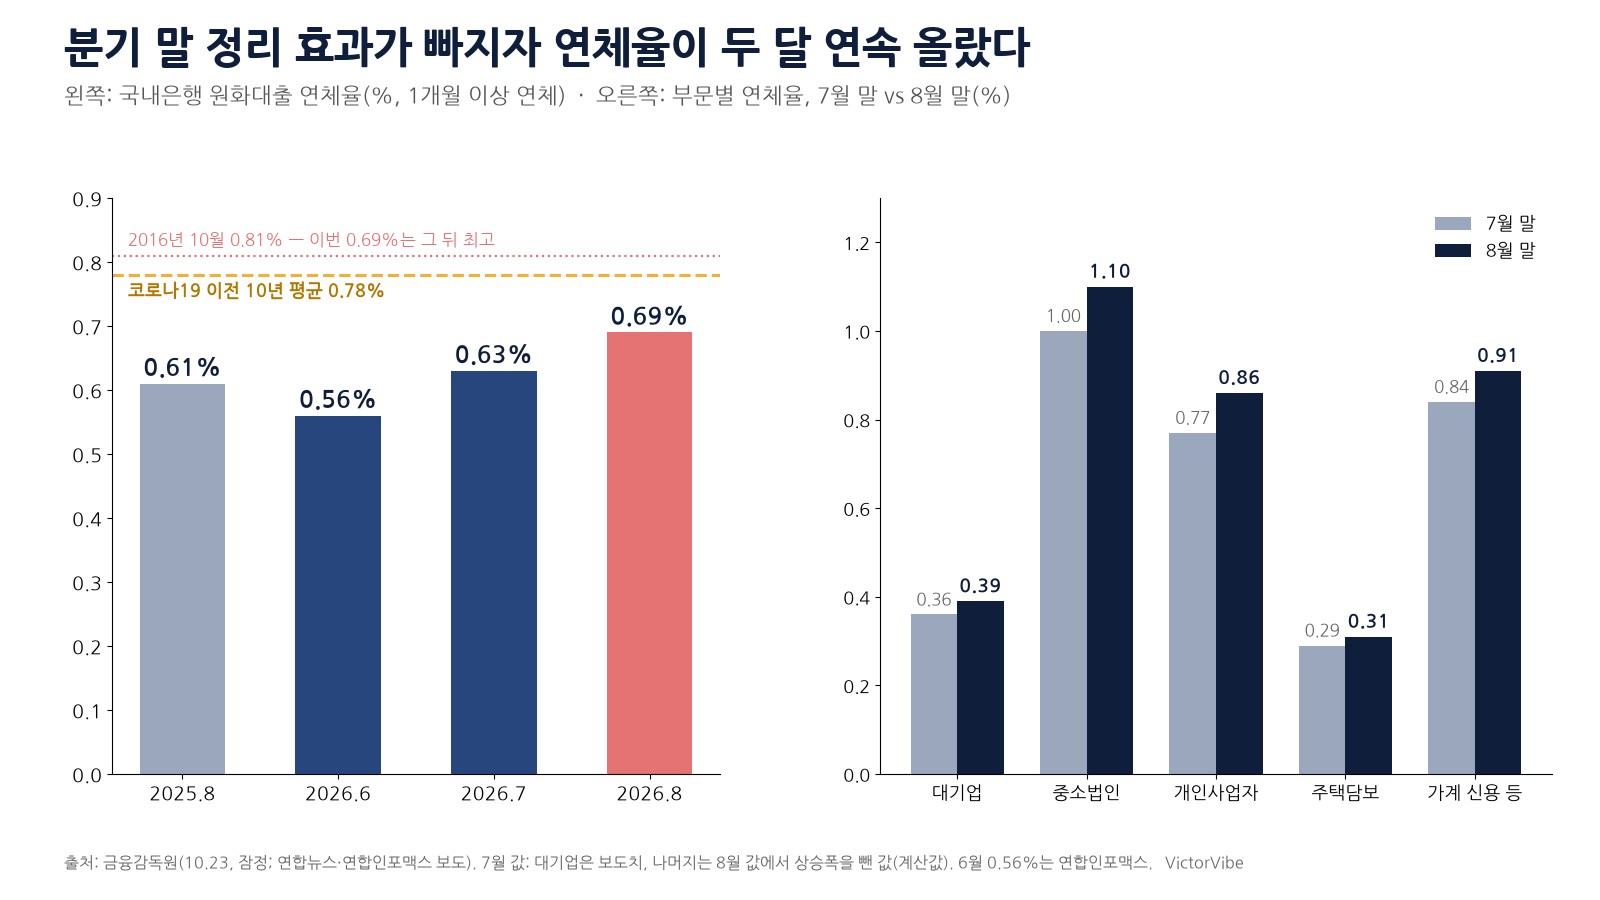
금융감독원이 23일 발표한 '2026년 8월 말 국내은행의 원화대출 연체율 현황(잠정)'에서 한 달 이상 원리금이 밀린 대출의 비율은 0.69%였다. 7월 말(0.63%)보다 0.06%포인트, 1년 전(0.61%)보다 0.08%포인트 높고, 2016년 10월(0.81%) 이후 9년 10개월 만에 가장 높다(연합뉴스). 6월 말 0.56%에서 두 달 만에 0.13%포인트 올랐다(계산값).
무슨 일이 있었나
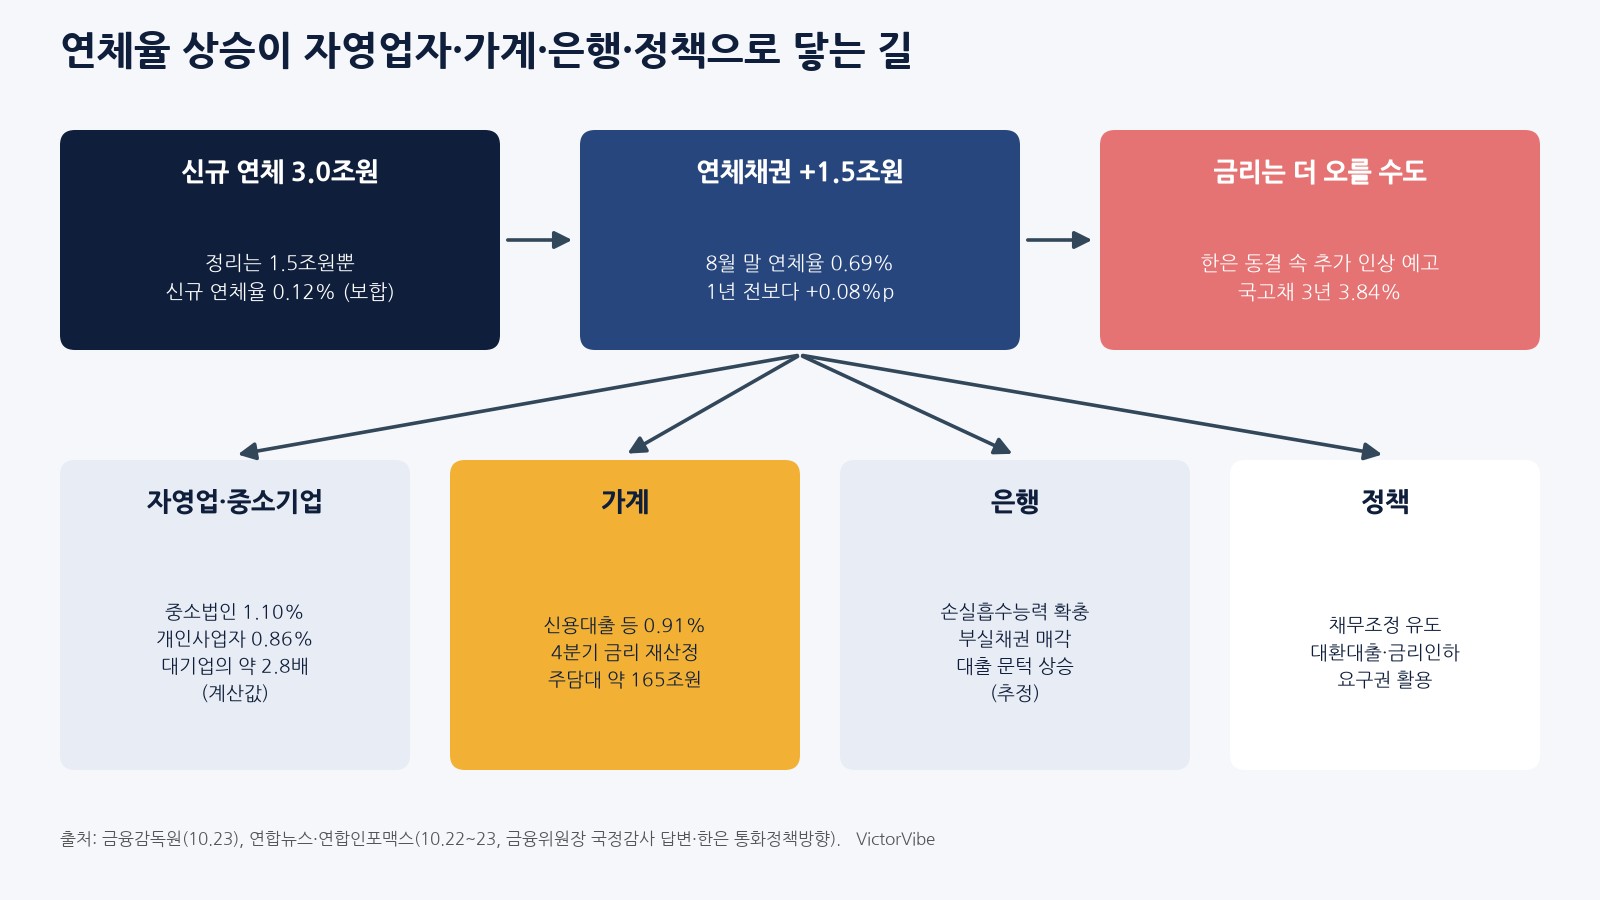
8월에 새로 생긴 연체는 3조원으로 7월(3조2천억원)보다 줄었다. 그런데 은행이 상각·매각으로 털어낸 연체채권은 1조5천억원에 그쳐, 남은 연체채권이 한 달 새 1조5천억원 늘었다. 은행은 보통 분기 말(3·6·9·12월)에 부실채권을 몰아서 정리하기 때문에 분기 중간 달에는 연체율이 오르는 경향이 있다. 연합인포맥스는 이번 상승을 "분기 말 부실채권 정리 효과가 사라진" 결과로 설명했다. 다만 새로 연체된 대출의 비율인 신규 연체율은 0.12%로 7월, 1년 전과 같은 수준이었다. 새 연체가 갑자기 불어났다기보다, 매달 비슷하게 생기는 연체가 정리 속도를 앞질러 쌓이고 있다는 뜻이다.
부문별로 보면 오름세는 취약한 곳에 몰렸다. 중소기업 대출 연체율은 7월 말 0.91%에서 1.00%로 올라 1%대에 들어섰다(연합인포맥스). 그 안에서 중소법인 대출은 1.10%, 개인사업자 대출은 0.86%로 한 달 새 각각 0.10%포인트, 0.09%포인트 올랐다. 가계에서는 주택담보대출(0.31%)보다 신용대출 등 기타 대출(0.91%)이 더 빨리 올라 작년 8월 이후 가장 높았다. 대기업 대출 연체율도 0.39%로 1년 전(0.15%)의 두 배를 넘었는데, 7월 중앙그룹 계열사의 워크아웃(채권단 공동 관리) 신청으로 부실채권이 새로 잡힌 영향이 컸다(연합뉴스).
한국에 미치는 영향
① 자영업자와 중소기업: 중소법인 연체율(1.10%)은 대기업(0.39%)의 약 2.8배다(계산값). 연체가 가장 빨리 느는 곳은 내수에 기대는 쪽이다. 수출은 반도체 덕에 기록을 쓰고 있지만, 그 돈이 골목 상권까지 닿지 않은 상태에서 금리가 오른 결과로 볼 수 있다(추정). 한국은행이 21일 발표한 기업경영분석에서 영업이익으로 이자를 못 내는 기업 비중이 42.9%로 역대 최고였던 것과 같은 방향이다.
② 가계: 신용대출 연체율 0.91%는 담보 없이 빌린 돈부터 밀리고 있다는 뜻이다. 이억원 금융위원장은 22일 국정감사에서 올해 4분기에 금리가 다시 정해지는 주택담보대출이 "165조원 정도"라고 했다. 몇 년 전 낮은 금리로 고정해 둔 대출이 지금 금리로 바뀌는 경우가 많을 것으로 보인다(추정). 한창민 의원이 제시한 자료로는 2분기 말 주담대 잔액 767조원 가운데 만기까지 금리가 고정된 대출은 약 100조원(13%)에 그치고, 새로 나가는 대출의 순수 고정금리 비중도 2023년 4분기 19%에서 최근 10% 수준으로 낮아졌다. 금리가 오를 때 그대로 노출되는 대출이 많다는 얘기다. 이 위원장은 대환대출과 금리인하요구권(신용 상태가 나아지면 금리를 깎아 달라고 요구할 권리)으로 부담을 덜겠다고 했다.
③ 은행: 금감원은 은행이 손실흡수능력(충당금·자본)을 미리 쌓고 부실채권을 적극 매각하도록 하겠다고 했다. 충당금을 더 쌓는 은행은 신용이 약한 차주에게 대출 문턱을 높일 수 있다(추정).
④ 정책: 한국은행은 22일 금리를 3.00%로 동결하면서도 추가 인상을 예고했다. 이재명 대통령은 같은 날 금리 상승이 "상당 기간 지속될 가능성"을 언급하며 금융 약자 지원 강화를 주문했다. 금감원도 상환 능력이 부족한 차주는 채무조정으로 부담을 덜도록 은행을 유도하겠다고 했다. 통화정책은 조이고, 금융정책은 취약층을 받치는 엇갈린 조합이다.
시나리오
기준(추정): 9월 말 분기 말 정리로 연체율은 한 차례 내려가지만, 10월 이후 다시 오르는 패턴이 이어진다. 1년 전보다 높은 흐름은 유지된다.
완화(추정): 성과급·배당과 원화 강세로 가계 구매력이 나아지고 기준금리 인상이 한 번에 그치면 신규 연체가 줄어든다.
악화(추정): 기준금리가 두 번 더 오르고 165조원 주담대의 금리 재산정이 겹치면 가계 연체가 주담대로 번진다. 내수 업종의 폐업도 늘 수 있다.
아직 가격에 반영되지 않은 리스크
첫째, 연체율은 아직 '낮아 보이는' 숫자다. 금감원은 코로나19 이전 10년 평균(0.78%)보다 낮아 관리 가능하다고 했지만, 대출 잔액이 그 사이 커졌다면 같은 비율이라도 밀린 돈의 규모는 더 크다(추정). 둘째, 은행 밖이다. 이번 통계는 은행만 다뤄 저축은행·카드·상호금융의 취약 차주는 담기지 않았다. 셋째, 개인사업자 대출은 가계 빚과 겹치는 경우가 많아, 한쪽이 밀리면 다른 쪽도 함께 밀릴 수 있다(추정).