미국의 물가 상승세가 다시 빨라졌다. 미국 노동통계국(BLS)은 14일(미 동부 오전 8시 30분, 한국 시간 밤 9시 30분) 9월 소비자물가지수(CPI)가 1년 전보다 3.7% 올랐다고 발표했다. 8월(3.4%)보다 높고 시장 예상(3.6%)도 웃돌았다. 다음 날 나온 생산자물가지수(PPI)는 한 달 새 1.3% 올라 2022년 3월 이후 가장 큰 폭으로 뛰었다. 연준이 27~28일 회의를 앞두고 받아 든 마지막 물가 성적표다.
무슨 일이 있었나
휘발유가 절반을 끌어올렸다. 9월 CPI는 전월보다 0.6% 올랐는데, BLS는 휘발유(전월 대비 +9.1%)가 그 절반 이상을 차지했다고 설명했다. 에너지 지수는 1년 전보다 20.4%, 휘발유는 34.2%, 난방유는 74.2% 높다. 미국과 이란의 전쟁이 2월 말 시작된 뒤 에너지 가격이 물가를 이끌고 있다.
문제는 에너지 밖으로 번지고 있다는 점이다. 식품과 에너지를 뺀 근원 CPI(변동이 큰 품목을 뺀 기조적 물가)는 전월보다 0.3%, 1년 전보다 2.6% 올라 예상(0.2%, 2.5%)을 모두 웃돌았다. 주거비는 0.4%, 중고차는 0.7%, 의류는 0.3% 올랐다. 카슨그룹의 소누 바르게세는 CNBC에 "연료만이 아니다. 근원 물가가 9월에 연율 3.7% 속도로 올랐다"고 말했다.
공장 출고 단계에서는 더 빠르다. 9월 최종수요 PPI는 전월보다 1.3%, 1년 전보다 6.3% 올랐다. 최종수요 상품 가격은 2.6% 올라 2009년 통계 작성 이후 가장 큰 상승률을 기록했고, 상승분의 80% 이상이 에너지(+10.8%)에서 나왔다. 중간재 단계에서는 경유가 21.0%, 원유가 28.3% 올랐다. 생산 단계의 비용이 시차를 두고 소비자 가격으로 넘어가면 다음 달 CPI도 쉽게 식지 않을 수 있다(추정).
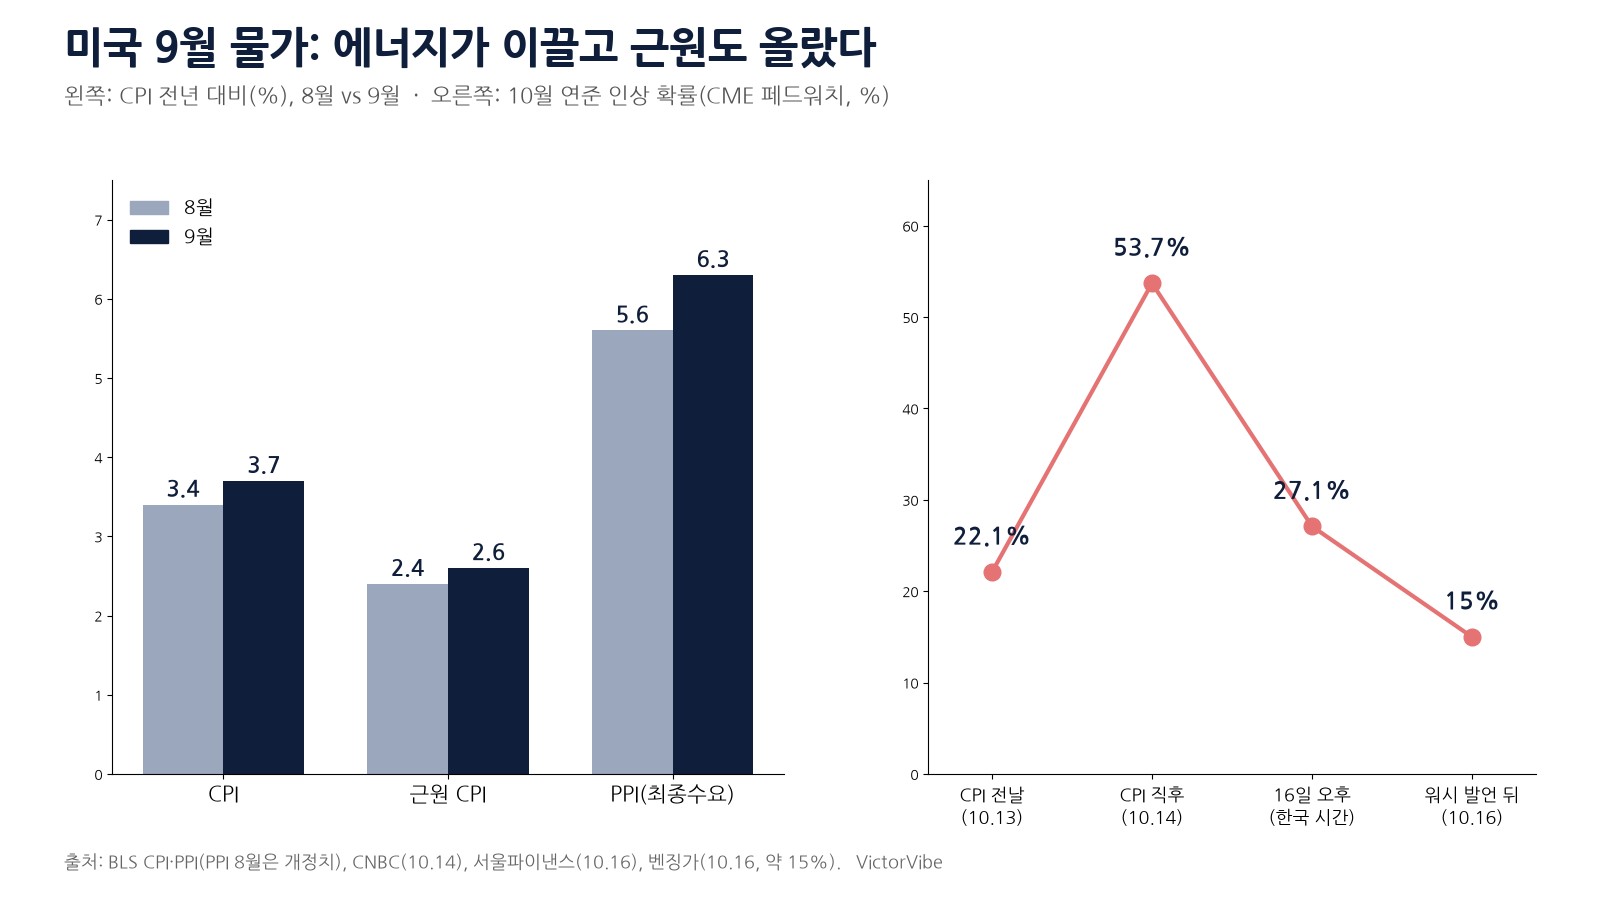
시장 반응은 하루 만에 뒤집혔다. CNBC에 따르면 CME 페드워치(연방기금 금리 선물로 계산한 인상 확률)에서 10월 0.25%포인트 인상 확률은 CPI 발표 직후 전날 22.1%에서 53.7%로 뛰었다. 그러나 메리 데일리 샌프란시스코 연은 총재가 추가 인상 가능성은 높지만 10월에 서두를 필요는 없다고 말하면서 기대가 식었다. 16일 한국 시간 오후 기준 인상 확률은 27.1%였고(서울파이낸스), 같은 날 케빈 워시 연준 의장이 국제통화기금(IMF) 행사에서 "회의 결과를 미리 판단하지 않는다"며 추가 인상 신호를 주지 않자 약 15%로 내려갔다(벤징가). 9월 비농업 고용이 2만9천명 증가에 그친 점도 즉각 인상론을 누른다. 반면 12월 회의 이후 정책금리가 연 4.00~4.25%일 확률은 62.2%로, 연내 한 번 더 올린다는 전망은 여전히 우세하다(서울파이낸스). 연준 정책금리는 9월 인상 뒤 연 3.75~4.00%다.
한국에 미치는 영향
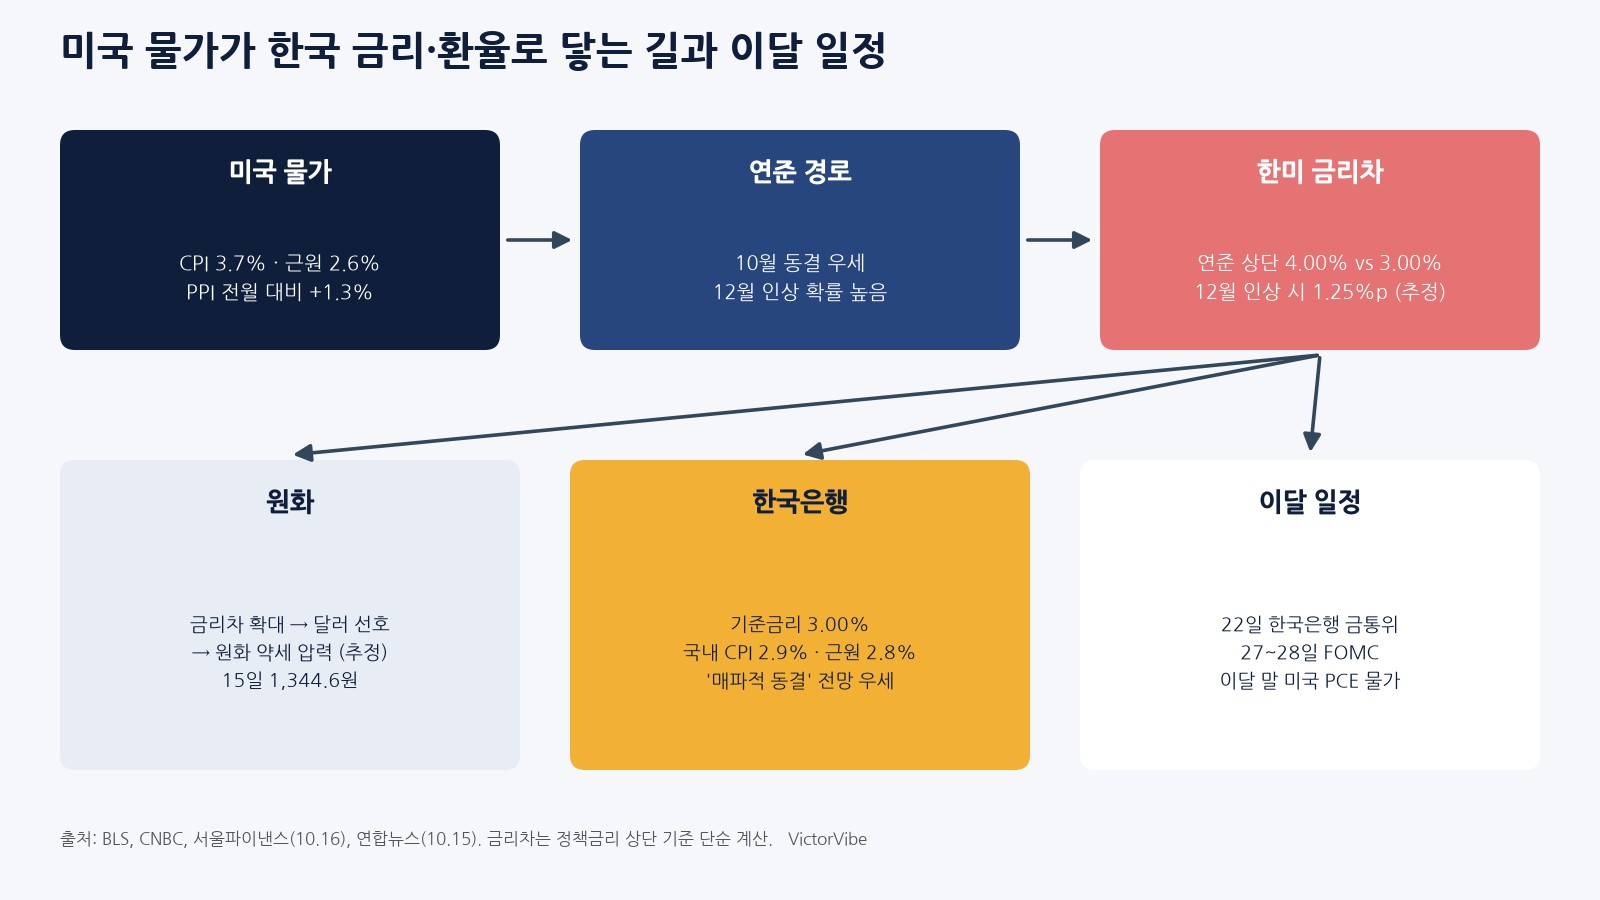
① 22일 한국은행 결정: 동결이 우세하지만 '매파적 동결'(금리는 그대로 두되 추가 인상 가능성을 강조하는 것) 전망이 많다. 한국은행은 7·8월 두 차례 연속 올려 기준금리를 연 3.00%로 만들었다. 한국 9월 소비자물가는 2.9%로 8월(3.1%)보다 낮아졌고, 근원물가도 3.4%에서 2.8%로 둔화했다(서울파이낸스). 9월 전 금융권 가계대출은 2조2천억원 줄어 지난해 12월 이후 처음 감소했다. 국내 사정만 보면 세 번 연속 인상할 이유는 약하다. 씨티의 김진욱 이코노미스트는 "10월 매파적 동결"을, LS증권 우혜영 연구원은 11월 인상을 예상했다.
② 한미 금리차와 원화: 연준 상단(4.00%)과 한국 기준금리(3.00%)의 차이는 1.00%포인트다. 한국은행이 10월 동결하고 연준이 12월에 0.25%포인트 올리면 차이는 1.25%포인트로 벌어진다(단순 계산). 금리차가 커지면 달러 자산의 상대 매력이 커져 원화 약세 압력이 된다(추정). 15일 원/달러 환율은 1,344.6원으로 올랐고 장중 1,353.0원까지 갔다. 이날은 코스피 급락에 따른 외국인 매도가 겹친 영향도 컸다.
③ 시장금리: 미국 10년 국채 금리는 CPI 직후 5.3%를 넘었다가 15일 오후 5.096%로 내려왔다(머니투데이). 같은 날 국고채 10년물은 6.8bp 내린 4.193%였다. 물가가 높아도 주가 급락이 안전자산 수요를 키우면 금리는 오히려 내려갈 수 있다는 점을 보여 줬다. 다만 미국 물가가 계속 높게 나오면 이 흐름은 언제든 뒤집혀 국내 대출 금리에 다시 상승 압력이 될 수 있다(추정).
④ 수출 단가와 원가: 미국 생산자물가의 급등은 한국 기업에 두 얼굴이다. 미국으로 파는 제품 값을 올릴 여지가 생기지만, 원유·경유처럼 같은 에너지 충격을 받는 한국 제조업의 원가도 함께 오른다(추정).
시나리오
기준(추정): 연준은 10월 동결하고 12월에 0.25%포인트 올린다. 한국은행은 22일 동결하되 인상 소수의견이나 매파적 문구로 11월 가능성을 열어 둔다. 금리차는 연말 1.25%포인트로 벌어지고 원화는 약세 압력 속에 1,340~1,360원대에서 등락한다.
완화(추정): 유가가 내려가 10월 물가가 식고 고용 둔화가 확인되면 연준은 12월 인상도 미룬다. 한국은행도 동결을 이어 가며 시장금리와 대출 금리가 함께 안정된다.
악화(추정): 경유·운송비가 서비스 물가로 번져 근원 물가가 더 오르면 연준이 12월 0.5%포인트 인상이나 두 차례 인상에 나선다. CNBC에 따르면 CPI 발표 직후 12월까지 0.5%포인트가 오를 확률이 약 40%까지 반영되기도 했다. 이 경우 한국은행은 환율과 물가를 이유로 11월 인상에 나설 가능성이 커진다.
아직 가격에 반영되지 않은 리스크
첫째, 생산자물가는 아직 소비자물가로 다 넘어오지 않았다. 9월 PPI 1.3% 상승분이 10월과 11월 CPI에 얼마나 반영될지가 다음 관문이다. 둘째, 선거 변수다. CNBC는 11월 3일 중간선거 직전이라 연준이 10월 인상을 피할 것이라는 관측이 10월 인상 확률을 눌렀다고 짚었다. 선거가 끝난 뒤 12월 회의의 문턱은 낮아질 수 있다(추정). 셋째, 연준이 가장 중시하는 개인소비지출(PCE) 물가는 이달 말에야 나온다. 넷째, 한국은행이 연준보다 먼저 결정한다는 점이다. 22일 결정 뒤 27~28일 연준이 예상보다 매파적이면 금리차와 환율 부담은 한국은행이 11월까지 떠안게 된다.
이 글이 남기는 숫자는 미국 9월 CPI 3.7%, 근원 2.6%, PPI 전월 대비 1.3%, 10월 인상 확률 53.7%에서 약 15%로 하락, 12월 이후 4.00~4.25% 확률 62.2%, 한미 정책금리 차 1.00%포인트다.