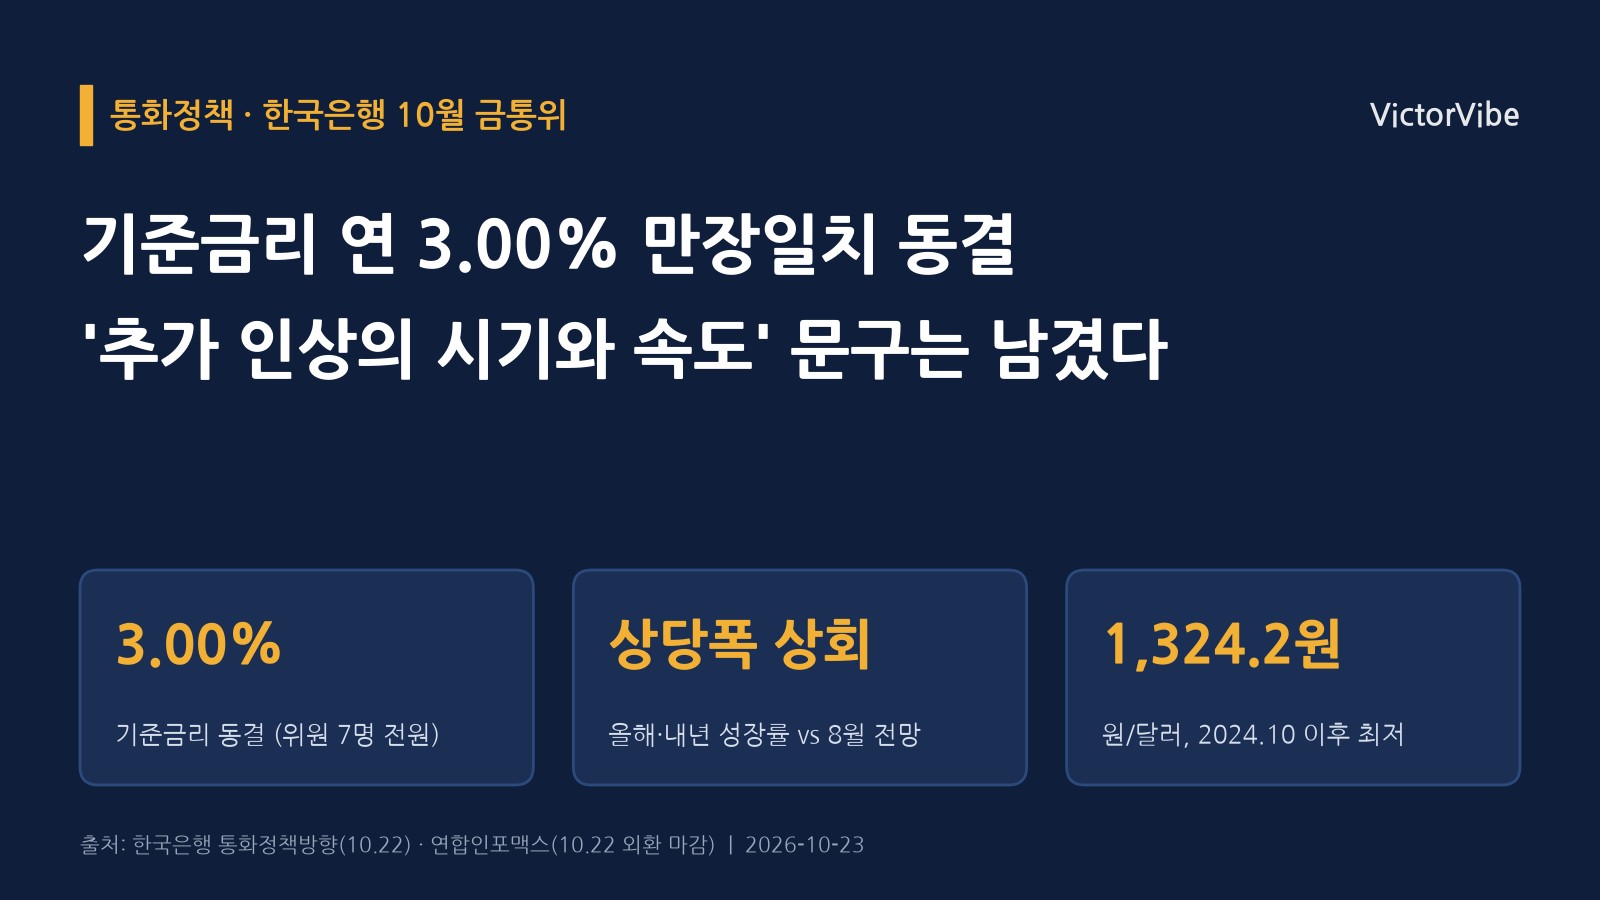
한국은행 금융통화위원회는 22일 기준금리를 연 3.00%로 동결했다. 7월과 8월 연달아 올린 뒤 처음 멈췄고, 금통위원 7명 모두 동결에 찬성했다. 결정문은 "두 차례 인상의 파급영향을 점검할 필요가 있다"고 이유를 밝히면서도 "추가 인상의 시기와 속도 등을 결정해 나갈 것"이라는 문장을 남겼다. 인상을 끝낸 것이 아니라 잠시 멈춘 것이라는 뜻이다.
무슨 일이 있었나
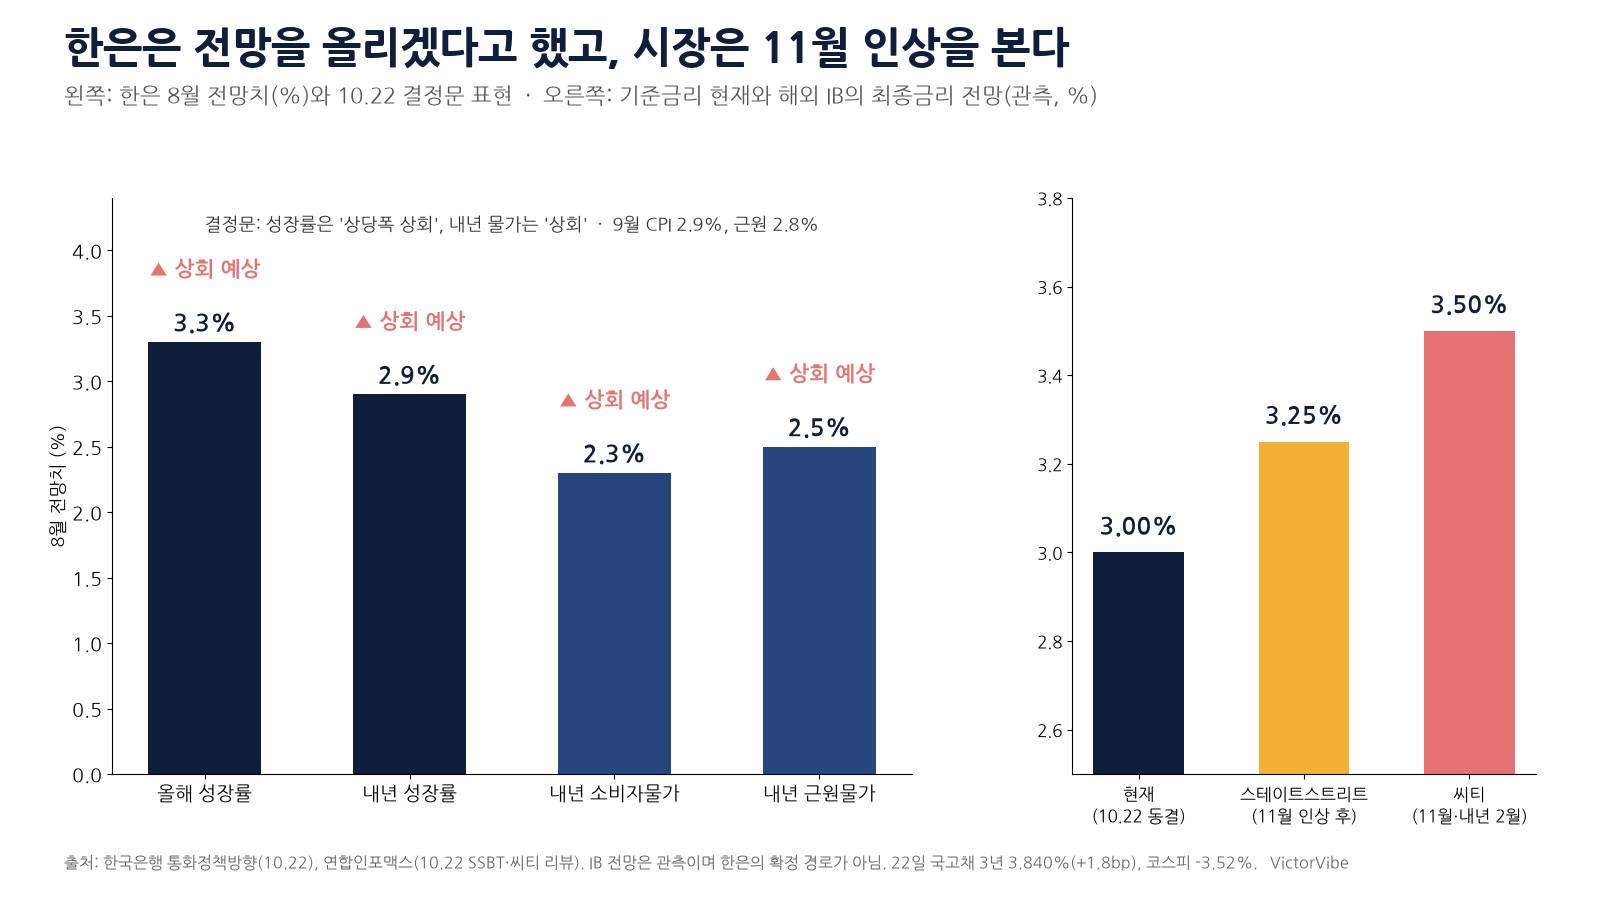
결정문은 올해와 내년 성장률이 8월 전망(3.3%, 2.9%)을 "상당폭 상회할 것"이라고 했다. 내년 소비자물가와 근원물가(에너지·식료품을 뺀 물가) 상승률도 8월 전망(2.3%, 2.5%)을 웃돌 것으로 봤다. 9월 소비자물가는 2.9%, 근원물가는 2.8%였다. 신현송 총재는 기자간담회에서 내년 근원물가가 2.5%보다 높고, 그다음 해에야 목표(2%)에 다가갈 것이라고 했다.
결정문은 물가가 "3% 내외의 높은 오름세"를 이어가고 있다고 적었다. 멈춘 이유도 함께 나왔다. 수출은 10월 1~20일 1년 전보다 105.4% 늘었지만 가장 최근 소매판매는 두 달 연속 줄었고 9월 숙박·음식점업 취업자는 5년 7개월 만에 가장 많이 줄었다(연합인포맥스). 한은은 같은 날 낸 분석에서 소비 회복의 범위가 "아직 제한적"이라고 진단했다. 반도체 호황이 가계로 번지는 통로로는 대기업 특별성과급과 배당, 법인세가 늘어 커진 정부 이전지출, 환율 하락을 꼽았다. 일시 소득이 100만원 늘면 소비는 약 11만원 늘어난다는 추정도 붙였다. 다만 성과급을 받는 가구가 많지 않아 효과가 퍼지는 데 시간이 걸린다고 봤다.
밖의 사정도 결정문에 적혔다. 주요국 장기 국채금리가 물가 우려와 인상 기대, 재정건전성과 AI 관련 회사채 공급 걱정으로 크게 올랐고 달러도 강세로 돌아섰다. 신 총재는 올해 통관 수출이 1조달러를, 경상수지 흑자가 8월 전망치(4,500억달러)를 넘을 것이라고 했다.
한국에 미치는 영향
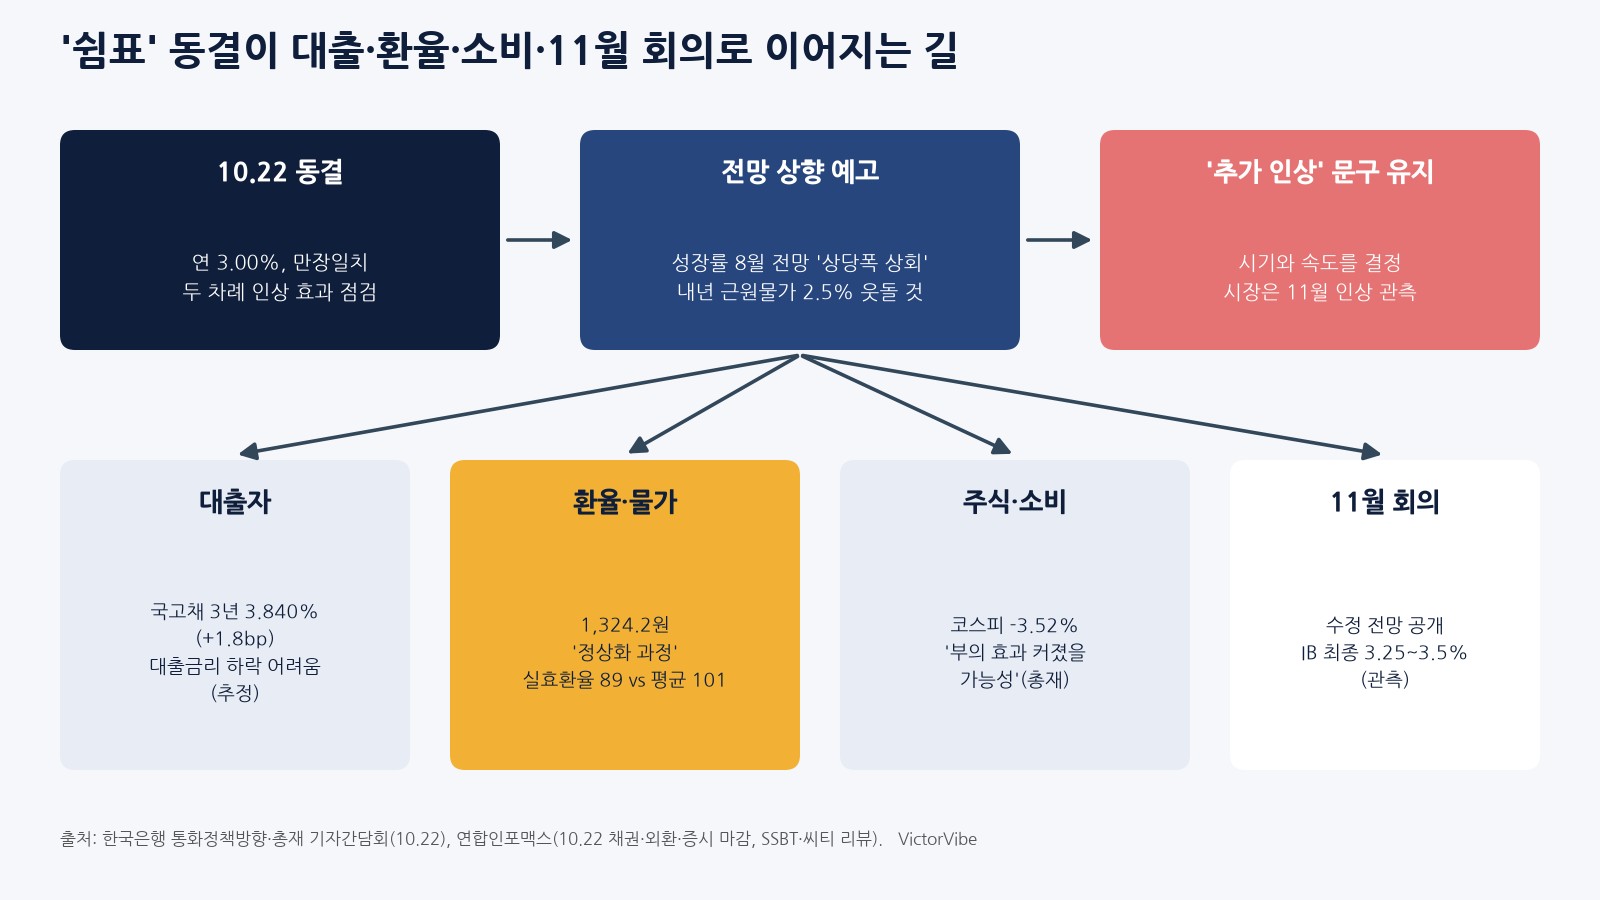
① 대출자: 동결이 금리 하락을 뜻하지는 않는다. 22일 3년 만기 국고채 금리는 3.840%로 0.018%포인트 올랐다. 시장은 동결보다 '추가 인상' 문구에 더 반응한 셈이다(추정). 결정문은 가계대출 가운데 신용대출 등 기타대출이 줄었지만 주택 관련 대출은 계속 늘고 수도권 집값 오름세가 다시 커졌다고 적었다. 대출금리가 쉽게 내려가기 어려운 이유다.
② 환율·물가: 신 총재는 최근 원/달러 환율 하락을 "비정상적이었던 상황을 되돌리는 과정"이라고 했다. 국제결제은행(BIS) 실효환율(교역상대국 통화 전체와 견준 원화 가치)로 보면 과거 평균이 101인데 원화는 89 수준이라 여전히 싸다는 설명이다. 원화가 10% 강해지면 소득 하위 20% 가계의 구매력이 0.4% 넘게 개선된다는 한은 분석도 소개했다. 22일 환율은 1,324.20원으로 2024년 10월 이후 가장 낮았다. BIS가 같은 날 낸 9월 원화 실질실효환율도 92.73으로 석 달 연속 올랐다. 수입 원자재와 에너지 값을 원화로 덜 내게 돼 물가 부담이 줄어드는 길이다(추정).
③ 주식과 소비: 신 총재는 주가 조정이 실물경제에 "어느 정도 영향을 미치고 있다"며, 주식 투자자가 늘어 부의 효과(자산 가격이 소비를 움직이는 효과)가 과거보다 커졌을 수 있다고 했다. 같은 날 코스피는 3.52% 내린 5,533.77로 4월 이후 최저였다.
④ 11월 회의: 성장·물가 전망을 올리면 인상의 근거가 쌓인다. 스테이트스트리트는 11월 인상 뒤 3.25%에서 멈출 것으로, 씨티는 11월과 내년 2월 두 번 올려 3.5%까지 갈 것으로 봤다. 시장 전망일 뿐 한은의 확정 경로는 아니다.
시나리오
기준(추정): 11월 수정 전망에서 성장·물가가 올라가고 기준금리는 3.25%로 한 차례 더 오른다. 원화 강세가 수입물가를 눌러 추가 인상 폭은 제한된다.
완화(추정): 주가 조정과 소비 둔화가 길어지고 근원물가가 2%대 후반에서 꺾이면 동결이 이어진다.
악화(추정): 중동발 유가 상승과 미국 장기금리 급등이 겹쳐 물가가 다시 뛰면 연속 인상과 대출금리 상승이 함께 온다.
아직 가격에 반영되지 않은 리스크
첫째, 중립금리(경기를 데우지도 식히지도 않는 금리)가 올라가는 문제다. 신 총재는 성장률이 오르면 중립금리도 높아진다고 했다. 같은 3.00%라도 덜 긴축적일 수 있다는 뜻이어서, 최종 금리가 지금 시장 예상보다 높아질 수 있다(추정). 둘째, 소비의 양극화다. 한은이 꼽은 회복 경로인 성과급·배당은 일부 가계에 몰려 있고, 가계부채와 증시 하락이 그 효과를 깎는다. 셋째, 결정문이 동결 이유로 맨 앞에 꼽은 중동사태와 주요국 통화·재정정책이다. 유가와 장기금리가 다시 튀면 '점검 기간'은 짧아진다(추정). 넷째, 주가와 소비의 고리다. 한은은 증시가 더 빠지지 않더라도 주가 반등 기대가 약해지거나 손실을 본 가구의 심리 회복이 늦어지면 소비 제약이 일정 기간 이어질 수 있다고 했다.